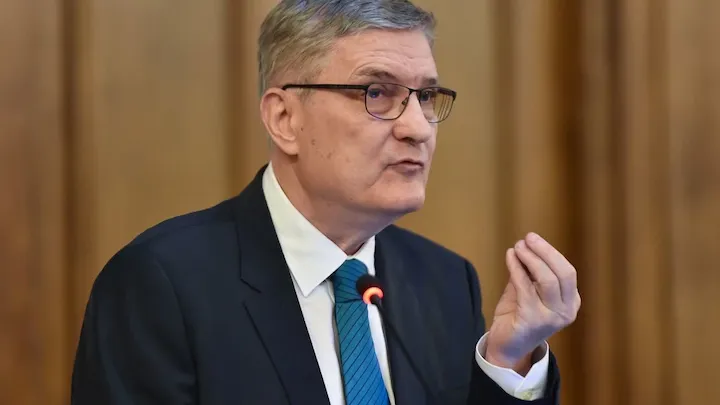
Daniel Dăianu, președintele Consiliului Fiscal, a atribuit unor politicieni saltul deficitului bugetar din 2024 și a respins reproșurile adresate cetățenilor privind educația financiară. În intervenția de la Budapesta, la conferința din 2 noiembrie 2026, economistul a susținut că îmbunătățirea colectării taxei pe valoarea adăugată (TVA) poate ajuta la continuarea reducerii deficitului, în locul unor noi majorări ale cotelor de taxare.
La evenimentul organizat de Consiliul Fiscal al Ungariei, banca centrală a țării și Asociația Economiștilor Maghiari, Dăianu a pus creșterea ponderii deficitului cu aproape trei puncte procentuale din produsul intern brut (PIB), în 2024, pe seama „miopiei și a idioțeniei” unor politicieni.
Celor care îi consideră pe cetățeni analfabeți financiar, Dăianu spune că le-a răspuns cerându-le să cunoască ei înșiși mai bine finanțele și rigoarea fiscală:
„Marile deficite nu au fost create de cetățenii obișnuiți. Politicile nu le fac toți cetățenii într-o arenă mare. Voi le faceți.”
Reducerea deficitului și costurile pentru economie
Deficitul bugetar este suma cu care cheltuielile statului depășesc veniturile sale. Dăianu a calificat ajustarea din 2025–2026 drept „remarcabilă”, descriind o coborâre de la un deficit de peste 9% din PIB spre aproximativ 6%, după o criză politică îndelungată.
Reducerea acestui dezechilibru, numită consolidare fiscală, are însă costuri pentru activitatea economică. În evaluarea lui Dăianu, restrângerea cererii a împins economia României spre scădere în 2026. Când populația, firmele și statul cumpără mai puține bunuri și servicii, investițiile publice suplimentare nu compensează neapărat această reducere.
Economistul leagă totodată accelerarea inflației de majorările de taxe. Explicația sa pune astfel alături două efecte ale corecției: presiunea asupra activității economice și cea asupra puterii de cumpărare.
Pentru 2027, Dăianu consideră mai realist un deficit de 5,5% din PIB, invocând evaluarea Consiliului Fiscal. În comparația prezentată de el, Guvernul urmărește un nivel de 5,2–5,3% din PIB, iar Comisia Europeană estimează 5,8%. Aprecierea sa este, așadar, cu 0,2–0,3 puncte procentuale peste intervalul atribuit Executivului. Toate aceste valori sunt ținte sau estimări pentru anul viitor.
Continuarea reducerii deficitului rămâne, în opinia sa, necesară pentru controlul datoriei publice. Dăianu o consideră încă gestionabilă, dar avertizează că ar putea scăpa de sub control dacă deficitul nu se apropie, în câțiva ani, de 3% din PIB.
Ce ar putea aduce o colectare mai bună a TVA
Dăianu respinge noi majorări ale cotelor de taxare și invocă tensiunea resimțită de populație: „Nu mai există loc pentru creșteri suplimentare ale cotelor de taxare, iar oamenii sunt foarte nervoși.” Soluția pe care o indică este încasarea unei părți mai mari din TVA datorată potrivit regulilor existente.
Dacă România s-ar apropia de media europeană a colectării TVA, deficitul s-ar putea reduce cu peste 2% din PIB, estimează economistul. El distinge această problemă structurală a încasărilor de cauza pe care o atribuie saltului deficitului din 2024: deciziile politice.
Amploarea dificultăților de colectare apare în datele Comisiei Europene privind decalajul de TVA. Raportul publicat în decembrie 2025, cu date pentru 2023, estimează pentru România un decalaj de conformare de 9,201 miliarde de euro, echivalent cu 30% din obligația teoretică totală de TVA. La nivelul Uniunii Europene, indicatorul era de 9,5%, România având cel mai ridicat nivel dintre statele membre.
Indicatorul măsoară diferența dintre TVA care ar fi încasată dacă regulile fiscale ar fi respectate integral și suma colectată efectiv. Cu alte cuvinte, în 2023, aproximativ 30 de euro din fiecare 100 de euro de TVA datorată nu au ajuns la bugetul României. Baza de calcul este TVA datorată, distinctă de PIB-ul la care se raportează estimarea lui Dăianu.
Decalajul include evaziunea și frauda, dar și erori administrative, omisiuni ori falimente fără caracter fraudulos. Comisia îl distinge de veniturile la care statul renunță prin cote reduse și scutiri: îmbunătățirea colectării înseamnă încasarea taxei datorate conform regulilor existente, în timp ce schimbarea cotelor sau a scutirilor modifică aceste reguli.