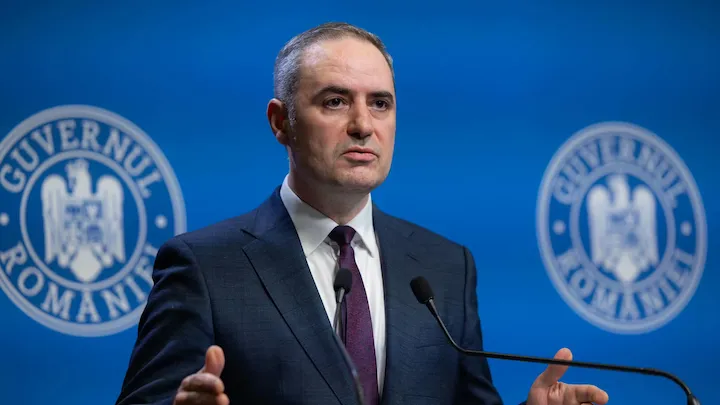
Ministrul Finanțelor, Alexandru Nazare, a reconfirmat marți, 10 noiembrie 2026, calendarul eliminării impozitului minim pe cifra de afaceri (IMCA) și a legat evitarea altor creșteri de taxe în 2027 de reducerea concretă a cheltuielilor statului. Încetarea aplicării IMCA este deja prevăzută în lege, cu un calendar distinct pentru companiile care au un an fiscal diferit de cel calendaristic.
La Summitul de Fiscalitate și Tehnologie, organizat de Camera Consultanților Fiscali în marja GoTech World, Nazare a spus că „2027 va fi primul an fără IMCA”. Ministrul și-a exprimat și intenția de a renunța, pe cât posibil, la alte taxe pe care le consideră o frână pentru investiții.
Ce prevede deja legea pentru IMCA
Pentru contribuabilii al căror an fiscal coincide cu anul calendaristic, aplicarea IMCA se încheie la 31 decembrie 2026 inclusiv. Calendarul a fost stabilit prin Ordonanța de urgență nr. 89/2025, publicată în Monitorul Oficial la 24 decembrie 2025. Prevederile relevante au intrat în vigoare la 1 ianuarie 2026.
Pentru firmele cu an fiscal modificat, impozitul se aplică până în ultima zi a anului fiscal care se încheie în 2027 inclusiv. Aceste companii pot, așadar, să rămână în sfera IMCA și pentru o parte din 2027. Pentru anul fiscal 2026, respectiv pentru anul fiscal modificat care începe în 2026, cota folosită la calcul este de 0,5%, potrivit articolului 18¹ din Codul fiscal, în forma publicată de ANAF.
IMCA funcționează ca un prag minim de impozitare pentru contribuabilii acoperiți de aceste prevederi, care au avut în anul precedent o cifră de afaceri de peste 50 de milioane de euro, calculată după regulile fiscale aplicabile. Dacă impozitul pe profit calculat este mai mic decât pragul IMCA, contribuabilul plătește la nivelul acestuia. Mecanismul poate cuprinde și firme care înregistrează pierdere fiscală.
Cota se aplică unei baze ajustate: din veniturile totale se scad veniturile excluse de lege și anumite valori eligibile aferente investițiilor și amortizării. Codul fiscal prevede și excepții de la aplicarea mecanismului. Pentru companiile vizate, ieșirea din IMCA înseamnă că impozitul pe profit nu mai trebuie adus la nivelul acestui prag pentru perioadele ulterioare calendarului legal. Regimul este distinct de impozitul pe veniturile microîntreprinderilor.
Ce economii cere ministrul pentru bugetul din 2027
În privința altor majorări fiscale, Nazare a spus că nu consideră oportună o creștere a taxelor în 2027, deoarece dorește susținerea creșterii economice. A cerut însă măsuri de reducere a cheltuielilor: „Avem nevoie de acțiuni concrete, de acte concrete, de texte concrete care să fundamenteze și să facă credibilă reducerea cheltuielilor”.
Potrivit ministrului, premierul le-a solicitat ministerelor propuneri de economii, pe care Finanțele să le centralizeze și să le includă într-un act normativ. Aceste măsuri ar urma să fundamenteze bugetul pentru anul viitor. La momentul declarației, ele se aflau în pregătire, iar Nazare își exprima dorința ca proiectul bugetului să fie finalizat în cursul lui 2026.
Pentru pregătirea bugetului, ministerele trebuie să introducă solicitările într-o nouă aplicație electronică și să justifice programele de finanțare și investițiile propuse. Nazare a explicat că sistemul ar trebui să ofere Finanțelor o imagine mai clară a cheltuielilor, înainte de realizarea proiecțiilor bugetare. Termenul anunțat la 10 noiembrie pentru transmiterea datelor era sfârșitul acelei săptămâni.
Ministrul a cerut și o selecție mai atentă a investițiilor, în funcție de valoarea și efectele lor economice. El a spus că discutase luni, 9 noiembrie, la Bruxelles, despre ipotezele pentru bugetul din 2027 și continuarea reducerii deficitului, adică a diferenței cu care cheltuielile statului depășesc veniturile.
Pentru companii, Ministerul Finanțelor pregătea și un pachet de simplificare, cu mai puține declarații, formulări fiscale mai clare și reducerea birocrației. Nazare a susținut că acest efort trebuie făcut la nivelul întregului Guvern.
De ce contează banii din PNRR pentru buget
Nazare a mai spus, la 10 noiembrie, că România nu va putea recupera integral sumele aferente cererilor de plată 5 și 6 din Planul Național de Redresare și Reziliență (PNRR). El a invocat neadoptarea Legii salarizării: „Legea salarizării nu a fost adoptată, deci avem o penalizare”.
Ministrul a numit acești bani „vitali”, deoarece fuseseră incluși în buget la începutul anului, în discuțiile cu instituțiile care gestionează cheltuielile. Încasarea lor contează pentru respectarea țintei de deficit, în condițiile în care statul a finanțat deja investiții.
Într-o postare din 26 octombrie, Nazare explicase efectul granturilor PNRR neîncasate asupra deficitului: bugetul fusese construit pe ipoteza atragerii integrale a finanțărilor programate pentru 2026. Pentru componenta de granturi, adică finanțări nerambursabile, neîncasarea banilor aferenți cheltuielilor deja efectuate lasă veniturile sub nivelul prevăzut și mărește deficitul. Sumele solicitate prin cereri de plată devin resurse disponibile bugetului după validare și încasare.
O estimare mai largă fusese prezentată la 4 noiembrie de ministrul Investițiilor și Proiectelor Europene, Alexandru-Mihai Ghigiu. Din aproximativ 6,4 miliarde de euro în granturi și împrumuturi aferente cererilor 5 și 6, el estima că România ar încasa inițial circa 3 miliarde de euro, iar aproximativ 3,4 miliarde ar intra în suspendare după analiza Comisiei Europene. Ghigiu a insistat asupra caracterului estimativ al acestor sume.
Estimarea suspendărilor acoperea mai multe categorii de probleme: reforme sau alte angajamente neîndeplinite, investiții realizate pentru care lipseau documente justificative și neconcordanțe în datele transmise. În acest mecanism, jaloanele și țintele sunt angajamentele de reformă și de investiții a căror îndeplinire condiționează plățile europene.
Pentru investițiile realizate, dar insuficient documentate, Ghigiu spunea că ministerele trebuie să completeze dovezile și să corecteze datele. El anticipa că o parte din sumele suspendate ar putea fi recuperată în primăvara lui 2027, după remedierea problemelor și evaluarea Comisiei.