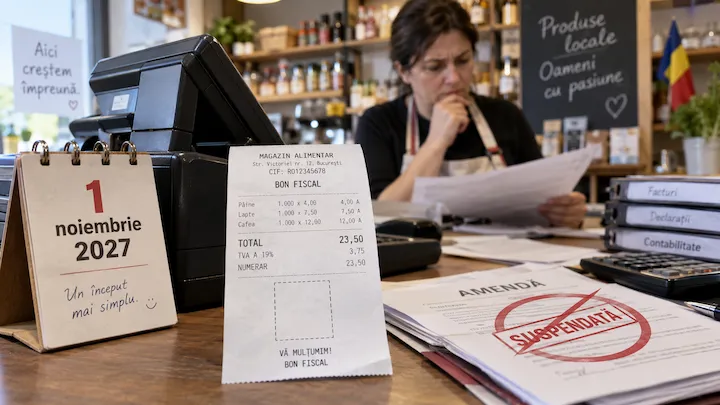
IMM România solicită Parlamentului adoptarea urgentă a unei legi care să prelungească până la 1 noiembrie 2027 suspendarea amenzilor pentru bonurile fiscale fără cod QR. În comunicatul transmis joi, 15 octombrie 2026, organizația susține că antreprenorii nu pot respecta tehnic obligația deoarece lipsesc normele necesare aplicării ei.
Pentru comercianții care folosesc aparatele vizate, miza este o amendă de 2.000–4.000 de lei. OUG nr. 68/2025 prevede suspendarea aplicării sancțiunilor pentru anumite informații lipsă de pe bon până la data de 1 noiembrie 2026. IMM România cere extinderea acestei perioade cu un an.
Florin Jianu, președintele IMM România, critică introducerea obligației fără o consultare reală cu mediul de afaceri și fără evaluarea prealabilă a posibilităților tehnice de conformare, a costurilor și a riscurilor. „Antreprenorii se trezesc că riscă amenzi şi au de respectat obligaţii, tehnic imposibile, din acte normative adoptate cu ani în urmă”, afirmă acesta.
Organizația avertizează și că, după termenul suspendării, antreprenorii ar putea fi supuși unor controale succesive din partea mai multor autorități care au atribuții de verificare a utilizării caselor de marcat, între care structuri ale Ministerului Finanțelor, Agenției Naționale de Administrare Fiscală și Poliției Române.
Ce trebuie să conțină codul QR și cui i se aplică obligația
Obligația introdusă prin OUG nr. 69/2024 privește aparatele fiscale cu jurnal electronic. Cadrul general se aplică operatorilor care încasează contravaloarea vânzărilor cu amănuntul și a serviciilor prestate direct populației, în condițiile și cu excepțiile prevăzute de lege.
Potrivit articolului 4 din OUG nr. 28/1999, pe bon trebuie tipărite și sub formă de cod QR data și ora emiterii, numărul de identificare al bonului și seria fiscală a aparatului de marcat. Scanarea codului permite preluarea automată a acestor informații.
Separat, codul de identificare fiscală al beneficiarului se înscrie pe bon la cererea acestuia. Cele trei informații enumerate pentru codul QR sunt data și ora emiterii, identificatorul bonului și seria fiscală a aparatului.
Suspendarea sancțiunilor până la 1 noiembrie 2026 acoperă lipsa codului beneficiarului, atunci când acesta trebuie înscris, a identificatorului bonului și a datelor sub formă de QR. Obligațiile rămân în lege, iar suspendarea privește omisiunile enumerate, fără să înlăture celelalte sancțiuni privind utilizarea caselor de marcat.
Pentru încasările cu cardul există o regulă distinctă: comercianții nu au obligația să imprime și să înmâneze bonul fiscal, dar îl pot tipări și înmâna la solicitarea clientului. Legea stabilește că extrasul de cont ține locul bonului ca dovadă a achiziției pentru exercitarea drepturilor consumatorului.
De ce actualizarea caselor de marcat depinde de mai multe etape
Codul QR a fost introdus pentru ca aplicațiile informatice să poată prelua automat datele, iar contribuabilii să verifice, inclusiv de pe telefon, dacă bonurile primite au fost emise cu un aparat fiscalizat. Acesta este scopul declarat în OUG nr. 69/2024, care prevedea și modificarea normelor metodologice în maximum 30 de zile de la intrarea sa în vigoare.
Patronatul Comercianților și Servisanților de Case de Marcat din România afirmă, într-un comunicat publicat la 1 octombrie, că normele metodologice sunt încă în stadiul de proiect și că niciun model de pe piață nu tipărește un cod QR complet și valid potrivit cerințelor legislative.
Potrivit patronatului, procesul începe cu stabilirea normelor și a specificațiilor tehnice. Pe baza lor, distribuitorii autorizați pregătesc modelele de aparate pentru testare și avizare la Institutul Național de Cercetare-Dezvoltare în Informatică — ICI București. Urmează autorizarea de către comisia din Ministerul Finanțelor, apoi intervențiile unităților de service pentru aducerea echipamentelor avizate la cerințele legale.
Proiectul tehnic și demersul consultanților fiscali
Un proiect de hotărâre al Ministerului Finanțelor din aprilie 2026 propunea tipărirea codului QR în partea finală a bonului. Ordinea datelor din cod urma să fie stabilită printr-un ordin al președintelui ANAF, emis în termen de 45 de zile de la intrarea hotărârii în vigoare. Termenul era astfel legat de adoptarea și intrarea în vigoare a hotărârii.
Înaintea solicitării IMM România, Camera Consultanților Fiscali ceruse Ministerului Finanțelor, prin adresa din 12 octombrie, un punct de vedere oficial privind aplicarea obligației după termenul suspendării. Camera solicita clarificări publice înainte de 1 noiembrie și o soluție tranzitorie, inclusiv prelungirea suspendării sancțiunilor, pentru situațiile în care neconformarea nu poate fi imputată utilizatorilor.