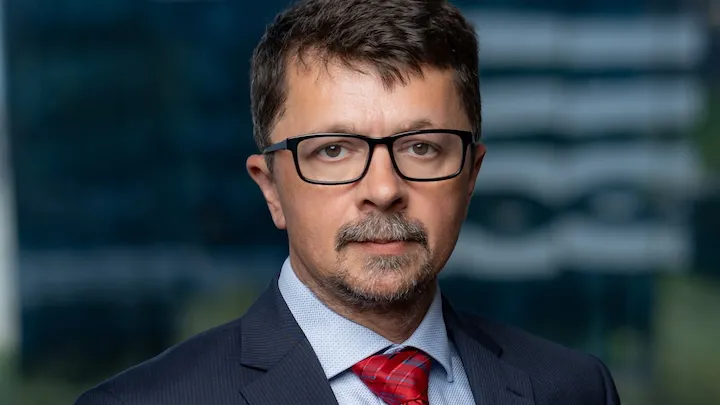
Dragoș Doroș, fost președinte al Agenției Naționale de Administrare Fiscală (ANAF), a criticat pe 27 octombrie 2026 sarcina verificării furnizorilor pe care spune că un ordin al președintelui instituției o pune în seama firmelor cumpărătoare. El susține că acestea riscă să nu poată deduce taxa pe valoarea adăugată (TVA) din cauza neregulilor partenerului comercial, deși nu au instrumentele Fiscului pentru a le verifica.
Doroș, în prezent Managing Partner la ASD Tax, a vorbit la evenimentul News.ro „Insolvența, de la eșec la o nouă șansă pentru companii”. El consideră că ANAF transferă astfel către contribuabili propria sarcină de supraveghere a firmelor.
„Sarcina lui de administrare, de supraveghere și de corectare a contribuabililor o aruncă spre noi, contribuabilii”, a spus Doroș.
În exemplul dat de fostul șef al Fiscului, ANAF aplică o sancțiune furnizorului după efectuarea unei achiziții, iar apoi refuză cumpărătorului deducerea sau recuperarea TVA. Doroș a invocat informațiile despre cazierul fiscal al administratorului furnizorului și despre depunerea declarațiilor fiscale, pe care spune că firma cumpărătoare nu are instrumentele necesare să le controleze. El a ilustrat limita verificării prin întrebarea adresată direct partenerului: „Ești bine, ești la zi?”.
Doroș și-a sprijinit critica pe principiul neutralității TVA pentru companii, explicând că taxa este suportată în final de consumator. Pentru o firmă care are drept de deducere, miza este ca TVA aferentă achizițiilor să poată fi dedusă la stabilirea taxei datorate, în condițiile legii, astfel încât să nu rămână un cost al tranzacției.
Ce pot consulta firmele în registrele ANAF
Firmele au la dispoziție instrumente publice pentru verificarea statutului fiscal al partenerilor. Registrul persoanelor înregistrate în scopuri de TVA are un formular care solicită codul de identificare fiscală al firmei și un cod de validare.
Separat, Registrul contribuabililor inactivi sau reactivați permite căutarea după codul unic de identificare (CUI) ori după denumire. Atât statutul de contribuabil inactiv, cât și anularea înregistrării în scopuri de TVA pot afecta tratamentul fiscal al achizițiilor, în condițiile stabilite de Codul fiscal.
Aceste verificări privesc statutul public al furnizorului. Critica lui Doroș se referă la posibilitatea cumpărătorului de a controla informațiile din spatele acestui statut, precum declarațiile depuse sau situația cazierului fiscal, folosind instrumente comparabile cu cele ale ANAF.
De când afectează anularea codului TVA cumpărătorul
Codul fiscal, la articolul 316 alineatul (15), stabilește momentul de la care anularea înregistrării în scopuri de TVA produce pentru cumpărător efectele prevăzute la articolul 11 alineatele (7) și (9): ziua următoare operării anulării în registrul public. Pentru furnizor, efectele se raportează la data prevăzută de lege pentru motivul anulării.
Înscrierea în registrul anulărilor trebuie făcută după comunicarea deciziei de anulare, în cel mult trei zile de la comunicare. Data operării în registru este, așadar, reperul legal pentru aceste efecte asupra cumpărătorului.
Articolul 11 alineatul (9) prevede că beneficiarii nu pot deduce TVA aferentă achizițiilor de la furnizori stabiliți în România cărora li s-a anulat înregistrarea pentru motivele enumerate la articolul 316 alineatul (11) literele c)–e) și h) și care au fost înscriși în registrul anulărilor, cu excepțiile prevăzute de lege.
Între motivele enumerate se află anumite situații privind cazierul fiscal și nedepunerea niciunui decont de TVA timp de șase luni consecutive, pentru cei cu perioadă fiscală lunară, sau două trimestre consecutive, pentru cei cu perioadă trimestrială. Un decont este declarația prin care firma stabilește TVA de plată ori de recuperat. Condițiile anulării sunt astfel mai precise decât simpla existență a unei declarații nedepuse.
Excepțiile și deducerea după reînregistrarea furnizorului
Pentru restricția de la articolul 11 alineatul (9), legea prevede excepții pentru bunurile cumpărate în cadrul executării silite și pentru bunurile achiziționate de la persoane aflate în procedura falimentului.
O regulă distinctă, la alineatul (7), privește cumpărăturile făcute de la furnizori stabiliți în România după înscrierea lor ca inactivi în registrul contribuabililor inactivi/reactivați. În această situație, cumpărătorul nu beneficiază de deducerea cheltuielilor și a TVA aferente acelor achiziții. Excepțiile acoperă bunurile cumpărate prin executare silită și bunurile sau serviciile achiziționate de la persoane aflate în faliment.
Pentru ambele situații, Codul fiscal permite exercitarea ulterioară a dreptului de deducere a TVA după reînregistrarea furnizorului în scopuri de TVA, conform articolului 316 alineatul (12). Cumpărătorul folosește facturile emise de furnizor în condițiile prevăzute de lege și înscrie taxa în primul decont depus după reînregistrarea acestuia sau într-un decont ulterior.