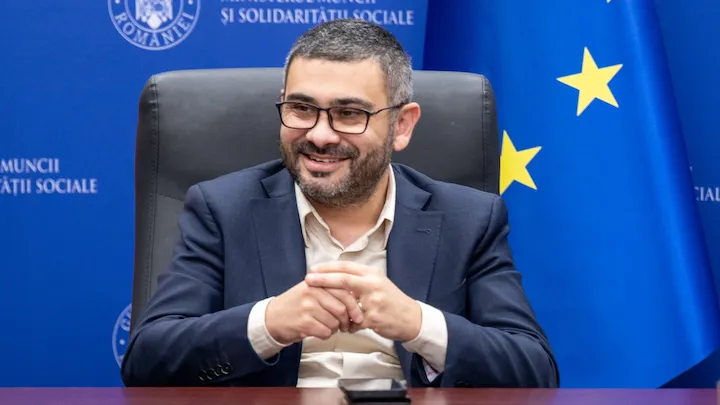
Ministrul Muncii, Florin Manole, susține personal impozitarea progresivă pentru veniturile foarte mari, pe termen mediu, dar a precizat la Euronews că subiectul nu figurează în programul de guvernare. Pentru salariile mici, o variantă analizată de PSD ar aduce între 37 și 189 de lei net în plus pe lună în exemplele publicate de Digi24 pe 17 noiembrie, pe baza informațiilor din surse politice.
Grila pornește de la impozit pe venit zero pentru salariul minim brut de 4.325 de lei și ajunge la 10% pentru 6.000 de lei brut. Este o variantă în analiză, nu o măsură adoptată, iar relatarea nu indică un calendar de aplicare. Cota zero privește impozitul pe venit, fără să elimine contribuțiile sociale reținute din salariu.
Manole a prezentat impozitarea progresivă drept o convingere personală: „În programul de guvernare acest subiect nu există”. Poziția sa generală privind veniturile foarte mari nu stabilește însă detaliile grilei pentru salariile mici.
Deputata PNL Raluca Turcan a cerut publicarea calculelor complete, inclusiv pentru veniturile de peste 6.000 de lei brut: „Spuneți clar cine va plăti mai mult și cu cât”. Ea susține că schimbarea ar împovăra clasa de mijloc și ar frâna investițiile, riscuri invocate în disputa politică asupra impozitării progresive.
Ce câștiguri nete sunt estimate pentru fiecare salariu
Punctul de plecare este salariul minim brut de 4.325 de lei lunar, stabilit de la 1 iulie 2026 prin Hotărârea Guvernului nr. 146/2026. Acesta reprezintă salariul de bază, fără sporuri și alte adaosuri. Varianta relatată de Digi24 cuprinde opt exemple:
| Salariu brut lunar | Cotă de impozit pe venit analizată | Plus net lunar estimat |
|---|---|---|
| 4.325 lei | 0% | 182 lei |
| 4.575 lei | 1,49% | 189 lei |
| 4.825 lei | 2,99% | 177 lei |
| 5.075 lei | 4,48% | 152 lei |
| 5.325 lei | 5,97% | 122 lei |
| 5.575 lei | 7,46% | 84 lei |
| 5.825 lei | 8,86% | 37 lei |
| 6.000 lei | 10% | 0 lei |
Cel mai mare câștig dintre exemplele publicate ar fi la 4.575 de lei brut, nu la salariul minim: 189 de lei, față de 182 de lei. Pentru salariile mai mari enumerate, avantajul scade până la zero la 6.000 de lei brut, unde cota indicată este cea actuală, de 10%.
Sumele sunt estimările prezentate de Digi24. Nu sunt precizate deducerile și situația fiscală folosite la calcul sau formula pentru salariile dintre valorile enumerate. Exemplele nu permit, așadar, calcularea unui câștig exact pentru fiecare angajat cu salariul sub 6.000 de lei brut.
Jianu cere creșterea veniturilor fără majorarea salariului minim
Președintele IMM România, Florin Jianu, s-a pronunțat împotriva majorării salariului minim în 2027, invocând analizele organizației patronale și situația economiei. El a vorbit pe 17 noiembrie, la Palatul Parlamentului, după întâlnirea reprezentanților organizației cu președintele Camerei Deputaților, Sorin Grindeanu.
Pentru creșterea veniturilor angajaților, Jianu a enumerat trei alternative: reducerea taxării, majorarea de la 200 spre 400 de lei a sumei pe care a numit-o „deductibilă” și salarii minime diferențiate. Primele două ar urmări să lase mai mulți bani angajaților fără creșterea salariului minim brut.
În sprijinul diferențierii salariilor minime, el a invocat productivitatea diferită între domenii. A comparat IT-ul și sectorul financiar-bancar, unde consideră că ar putea exista un minim mai mare, cu turismul sezonier. Propunerea sa nu cuprinde niveluri salariale concrete pentru fiecare sector.
O poziție diferită privind salariul minim pentru anul următor fusese prezentată de Blocul Național Sindical pe 5 noiembrie. Organizația sindicală propusese un nivel de 4.652 de lei brut în 2027, într-un scenariu care urmărea recuperarea pierderii puterii de cumpărare.
Cine beneficiază de suma de 200 de lei scutită de taxe
Facilitatea fiscală de 200 de lei funcționează diferit de reducerea cotei de impozit. Potrivit articolului III din OUG nr. 89/2025, pentru această parte din venitul salarial nu se datorează impozit pe venit și contribuții sociale obligatorii, în condițiile prevăzute de ordonanță, pentru lunile iulie–decembrie 2026.
Pentru salariații cu contract individual de muncă, condițiile trebuie îndeplinite cumulativ: normă întreagă, aplicarea la locul unde se află funcția de bază și salariu de bază brut egal cu minimul legal al lunii, fără sporuri și adaosuri. Venitul brut lunar din același contract trebuie să fie de cel mult 4.600 de lei. La acest plafon nu se includ tichetele de masă, voucherele de vacanță și indemnizația de hrană.
Condiția privind salariul de bază nu este îndeplinită dacă acesta a fost diminuat între intrarea în vigoare a ordonanței și 31 decembrie 2026. Regula se aplică, în aceleași condiții, și veniturilor obținute în baza unui raport de serviciu. Suma scutită se reduce proporțional cu perioada eligibilă din lună, inclusiv în cazul angajării sau al încetării contractului.
Majorarea sumei scutite de la 200 la 400 de lei ar excepta de la taxare o parte mai mare din venit; nu ar adăuga automat 200 de lei net la salariu. Facilitatea existentă este prevăzută până la 31 decembrie 2026, iar aplicarea unei asemenea soluții în 2027 ar necesita o nouă reglementare.